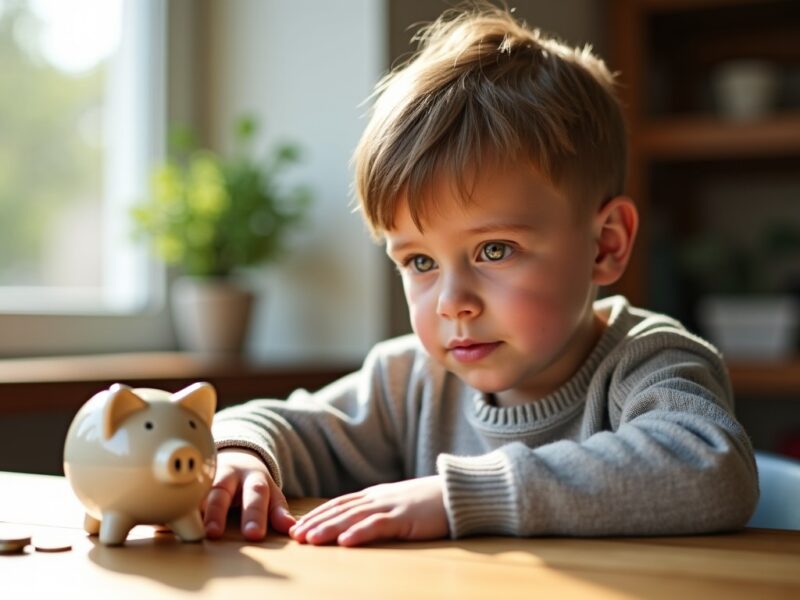
Initier un enfant à l’argent de poche est une étape clé dans son apprentissage de la gestion financière et du sens des responsabilités. Le moment idéal se situe généralement autour de 6 à 7 ans, quand l’enfant commence à comprendre la valeur de l’argent et le concept d’échange. Cette initiation permet d’acquérir des notions d’économie enfant et d’autonomie financière précieuses pour son avenir. Pour réussir cette démarche, plusieurs points sont essentiels :
- Reconnaître les signes de maturité de l’enfant plutôt que se focaliser uniquement sur son âge.
- Commencer par un montant modeste, adapté à son âge et à ses capacités de gestion.
- Poser un cadre clair et cohérent, pour que l’argent de poche devienne un véritable outil d’éducation financière.
Explorons ensemble ces éléments pour mieux comprendre comment et quand engager cette étape cruciale de l’éducation financière.
A lire également : Comment gérer le refus de mon mari de me laisser accéder à son téléphone ?
Table des matières
L’âge idéal pour commencer l’initiation à l’argent de poche
Nombreux spécialistes de l’éducation financière s’accordent sur l’âge de 6 à 7 ans, coïncidant souvent avec l’entrée à l’école primaire. À cet âge, l’enfant distingue clairement les pièces et billets, comprend que faire un achat signifie renoncer à un autre, et réalise que l’argent disponible est limité. Ces acquis sont fondamentaux pour entamer la gestion argent de poche de manière positive.
Auparavant, l’argent n’a souvent qu’une valeur esthétique ou ludique pour l’enfant. Néanmoins, il est possible de préfigurer cette étape en partageant des moments pratiques, comme laisser l’enfant rendre la monnaie lors d’une sortie. Cela prépare doucement à l’apprentissage finance sans pression.
A lire également : On partage des moments intimes sans être en couple : comment gérer cette situation ?
Pour affiner le bon moment, observons quelques signes :
- L’enfant demande régulièrement de l’argent de poche, souvent après en avoir vu ailleurs.
- Il formule des envies concrètes qui nécessitent un petit budget personnel.
- Il montre un désir accru d’autonomie dans ses décisions.
- Il parvient à attendre un peu avant d’assouvir ses envies, un premier pas vers la patience.
Pourquoi la maturité prime sur l’âge strict
Il ne suffit pas d’atteindre un âge pour être prêt à gérer un budget enfant, la maturité émotionnelle et cognitive compte bien plus. Certains peuvent être prêts dès 5 ans, d’autres prendront leur temps jusqu’à 8 ou 9 ans. Nous devons donc ajuster le moment de l’initiation selon la personnalité et les comportements observés.
On remarque une progression naturelle des compétences :
- Vers 4-5 ans : jeux d’imitation type « marchande » où la notion d’échange se comprend sans encore saisir la valeur réelle.
- Vers 5-6 ans : capacité à compter, réaliser des opérations simples et manipuler les quantités.
- Vers 6-7 ans : aptitude à choisir entre plusieurs options, ce qui est essentiel pour commencer avec un argent de poche concret.
L’autonomie financière de votre enfant se consolidera à condition de maintenir un cadre stable et cohérent, sans intervention systématique sur chaque achat.
Quels montants proposer selon l’âge et la fréquence
Le choix du montant permet de mieux adapter l’initiation à la gestion de l’argent, sans surcharger ou décourager l’enfant. Voici un tableau clair synthétisant les repères selon les âges :
| Âge | Fréquence | Montant indicatif | Objectifs couverts |
|---|---|---|---|
| 6-7 ans | Hebdomadaire | 1 à 2 € | Découverte de la valeur des objets, petits plaisirs ponctuels |
| 8-10 ans | Hebdomadaire | 2 à 5 € | Achats choisis, début d’épargne personnelle |
| 11-13 ans | Mensuelle | 15 à 30 € | Sorties entre amis, premier projet d’épargne |
| 14-15 ans | Mensuelle | 25 à 35 € | Autonomie élargie, vêtements, loisirs |
| 16-17 ans | Mensuelle | 35 à 50 € | Gestion quasi-adulte, forfait mobile éventuel |
Il s’agit de repères souples, à moduler selon le budget familial et la gestion argent personnelle de chacun. L’essentiel est la régularité, un versement hebdomadaire jusqu’à environ 10 ans, puis mensuel pour apprendre la projection et la patience.
Pourquoi la régularité du versement est plus importante que le montant
Donner régulièrement une petite somme conditionne une meilleure gestion de budget enfant que de verser une grosse somme de façon aléatoire. Cette continuité permet à l’enfant d’apprendre à planifier, économiser ou dépenser sereinement en mesurant les limites de ses ressources.
Par exemple, vers 8 ans, un versement hebdomadaire de 2 € favorise l’expérience répétée de la valeur, évitant de dépenser tout d’un coup. À 12-13 ans, le passage au mensuel incite à réfléchir plus longuement, ce qui prépare à une autonomie financière plus avancée.
Les règles essentielles pour un cadre éducatif solide dès le départ
Poser un cadre clair dès le premier versement est déterminant. Voici les principes à retenir pour que l’argent de poche reste un outil pédagogique :
- Définir ce que couvre l’argent de poche : les petits plaisirs personnels, les sorties, les cadeaux. Les dépenses scolaires ou les repas restent à la charge des parents.
- Éviter les avances ou rappels supplémentaires pour ne pas déstabiliser la confiance.
- Utiliser un bocal transparent ou une tirelire pour visualiser concrètement la gestion de l’épargne.
- Dissocier argent de poche et tâches ménagères, sauf exception pour des missions exceptionnelles.
- Adopter la méthode des trois bocaux dès 8 ans, répartissant l’argent en dépenses, épargne et don.
Focus sur la méthode des 3 bocaux pour une initiation réussie
Cette méthode encourage l’enfant à gérer ses ressources selon des objectifs différents :
- Dépenser : environ 50 % pour satisfaire des envies immédiates sans culpabilité.
- Épargner : environ 40 % pour préparer un projet plus important à moyen terme.
- Donner : environ 10 % pour initier la générosité et le partage.
Cette approche ludique rend l’apprentissage économique stimulant, loin d’une contrainte stricte, et développe une conscience sociale précieuse.
Accompagner les enfants face aux erreurs et apprentissages
Laisser l’enfant faire ses propres choix et erreurs est essentiel pour construire son autonomie financière. Quand l’enfant dépense vite tout son argent en bonbons ou futilités, il comprend par lui-même la conséquence de ses décisions. Ces expériences deviennent des leçons précieuses, plus efficaces qu’une simple explication.
Si les erreurs se répètent, il est judicieux d’adapter la gestion en séparant la somme en deux : une part pour les envies immédiates, une autre pour un projet plus ambitieux. Valoriser les bonnes pratiques plutôt que critiquer renforce l’estime de soi et la responsabilité.
Amélie
Passionnée par la mode et la beauté, Amélie partage ses astuces pour un style de vie élégant et épanoui. Elle aime découvrir les dernières tendances et les intégrer dans son quotidien.